À propos de Cass. civ. 1re, 7 octobre 2026, n° 25-11.954, FS-B
Le droit commun craque sous les assauts répétés des droits spéciaux1.
Il y a quelques mois, par un arrêt Comuto, la Cour de cassation réduisait à peau de chagrin le contrat d’adhésion, le cantonnant aux rares hypothèses d’exclusion explicite de l’article L. 442-1 du Code de commerce2.
Que reste-t-il au droit « commun », et mérite-t-il encore son nom lorsque son champ d’application se limite aux relations entre particuliers, grignoté qu’il est entre le droit de la consommation et le droit commercial ?
Mais si notre droit commun craque de partout, ce n’est pas seulement sous les coups de boutoir du juge.
C’est parfois à raison de la volonté des parties.
Il arrive en effet que les parties s’assujettissent volontairement au droit de la consommation, alors que celui-ci n’avait pas vocation à régir leur contrat.
Le droit de la consommation serait-il « disponible » ? Il ne faut pas aller trop vite en besogne. Ce que permet la jurisprudence, c’est un opt-in, pas un opt-out.
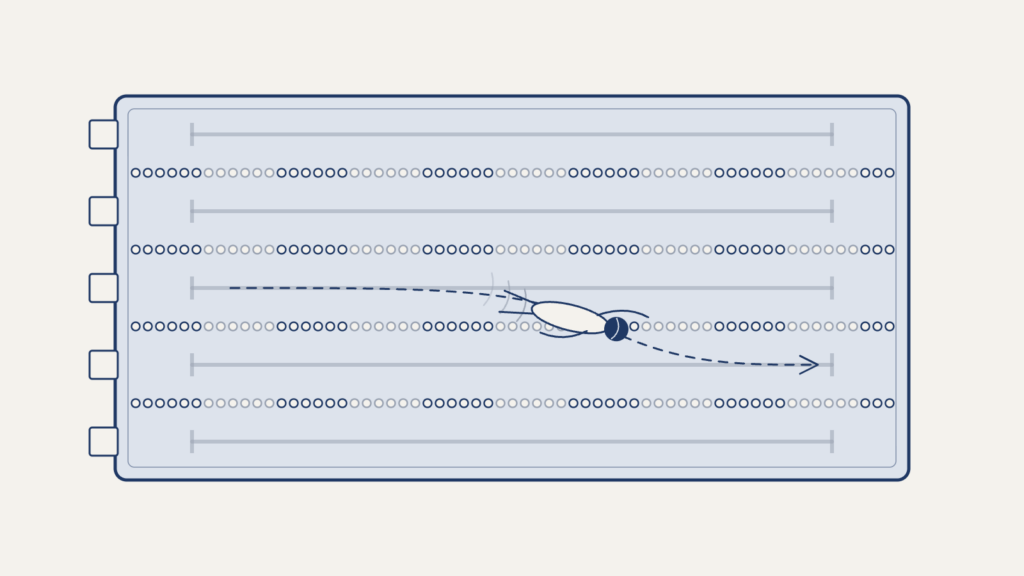
Celui qui est soumis au droit de la consommation ne peut, tel le nageur, changer de couloir et emprunter celui du droit commun. Mais, à l’inverse, celui qui nage dans le couloir central peut changer de ligne et passer dans celle réservée aux relations entre professionnels et consommateurs.
La faculté elle-même n’est pas discutée. Depuis longtemps, la première chambre civile admet que les parties peuvent soumettre leur contrat au régime du crédit immobilier ou du crédit à la consommation, à condition que leur volonté soit « dépourvue d’équivoque »3. La doctrine y voit une forme d’electio juris en droit interne4.
La difficulté vient de la caractérisation de la volonté de se soumettre au droit de la consommation, et plus spécifiquement lorsque cette soumission volontaire n’est pas explicite.
Un terrain d’élection de ce contentieux est celui du crédit immobilier. Le droit de la consommation impose au prêteur un formalisme rigoureux, assorti de sanctions qui ne le sont pas moins, au premier rang desquelles la redoutable déchéance du droit aux intérêts. Nul n’ignore que ce régime ne s’applique pas aux prêts « destinés, sous quelque forme que ce soit, à financer une activité professionnelle », ce qui comprend celle du loueur en meublé qui procure des immeubles à titre habituel (C. consom., art. L. 312-3, 2°, ancien, devenu L. 313-2, 2°).
Quid, alors, lorsque l’offre de prêt concerne un investissement locatif… mais qu’elle reproduit les dispositions du Code de la consommation ?
Longtemps, la Cour s’en est remise à l’appréciation souveraine des juges du fond, en rappelant volontiers que la seule mention, dans l’offre de prêt, de dispositions du Code de la consommation ne suffit pas5. Nous avions eu l’occasion de commenter l’un de ces arrêts, où le renvoi aux règles du démarchage à domicile, contredit par une clause du contrat de crédit, ne valait pas soumission de l’opération de financement au Code de la consommation6.
Puis la jurisprudence s’est obscurcie. Le 18 décembre 2024, un arrêt inédit censurait une cour d’appel ayant jugé insuffisante la seule référence aux articles L. 312-1 et suivants7. Le 7 mai 2025, un arrêt publié approuvait au contraire une cour d’appel d’avoir retenu la soumission volontaire, mais en relevant que la banque avait, avant d’émettre l’offre, connaissance de la destination professionnelle du prêt8. Fallait-il lire le second arrêt comme une confirmation a fortiori du premier, ou comme l’exigence d’un faisceau d’indices dont la référence ne serait que l’un des éléments ? La doctrine était partagée.
Les juges du fond aussi. Beaucoup ont refusé de soumettre le prêt au droit de la consommation lorsque la banque ignorait l’ampleur des investissements de ses clients, présentés comme loueurs en meublé non professionnels ; d’autres l’admettaient dès lors que le prêteur connaissait l’objet locatif du financement9.
D’où l’intérêt de l’arrêt que vient de rendre, le 7 octobre 2026, la première chambre civile de la Cour de cassation, sous la présidence de Carole Champalaune10.
L’arrêt porte sur une affaire bien connue : l’affaire Apollonia.
Par une offre acceptée le 29 janvier 2007, réitérée par acte authentique, une banque consent à deux époux un prêt destiné à financer l’acquisition d’un appartement à usage locatif. Les emprunteurs, immatriculés au registre du commerce et des sociétés en qualité de loueurs en meublé professionnels, cessent leurs remboursements. Assignés en paiement, ils sollicitent la déchéance du droit aux intérêts pour méconnaissance de l’article L. 312-7 ancien du Code de la consommation.
La cour d’appel d’Aix-en-Provence, par un arrêt du 19 décembre 2024, juge la demande irrecevable : le prêt finançait une activité professionnelle, et une mention pré-imprimée renvoyant au Code de la consommation ne suffit pas à caractériser la soumission volontaire de la banque. Les emprunteurs font valoir, au soutien de leur pourvoi, que les conditions générales de l’offre définissaient leur « champ d’application » par renvoi exprès aux articles L. 312-1 et suivants.
Au visa des articles L. 312-2, L. 312-3, L. 312-7 et L. 312-33 anciens du Code de la consommation et de l’article 1134 ancien du Code civil, la Cour casse. Elle pose d’abord la règle : « si les parties sont libres, sauf disposition contraire de la loi, de soumettre volontairement aux régimes de protection définis par le code de la consommation des contrats qui n’en relèvent pas, l’exercice de cette faculté doit résulter d’une manifestation de volonté claire et dépourvue d’équivoque » (§ 7).
Puis elle en fixe la mesure : « Cette manifestation résulte de la seule référence expresse aux dispositions du code de la consommation sur l’offre de prêt, émise par la banque, laquelle, sauf fraude, est en mesure de s’assurer de la finalité du prêt avant l’émission de cette offre, et acceptée par les emprunteurs » (§ 8).
La solution, qui frappe par sa clarté, appelle trois observations successives.
D’une part, la volonté se déduit désormais d’un indice unique et objectif. La référence expresse, figurant dans l’offre émise par le prêteur et acceptée par l’emprunteur, emporte soumission. Le juge n’a plus à rechercher si la banque savait, ni à soupeser les fiches de renseignements. Corrélativement, la question quitte le terrain de l’appréciation souveraine : la cour d’appel est censurée pour violation de la loi. L’aléa judiciaire s’en trouve fortement réduit.
D’autre part, la justification retenue est singulière. La Cour ne présume pas que la banque connaissait la finalité du prêt ; elle relève qu’elle était « en mesure de s’assurer » de cette finalité avant d’émettre l’offre. On délaisse le terrain de la présomption (réfragable) pour une logique de risque : celui qui rédige l’offre et en maîtrise l’instruction assume la portée de ses propres stipulations. L’emprunteur qui reçoit une offre visant le Code de la consommation peut ainsi légitimement compter sur la protection qu’elle annonce.
La Cour va sur ce point au-delà des préconisations de l’avocate générale. Celle-ci proposait de faire de la référence expresse une simple présomption, que le prêteur aurait pu renverser en établissant la contradiction du renvoi avec d’autres stipulations, son inadaptation à l’opération, ou son ignorance de la finalité locative11.
De ces trois échappatoires, l’arrêt n’en retient aucune.
Seule subsiste une exception : la fraude.
Enfin, cette réserve de fraude suscitera à n’en pas douter un contentieux fourni, puisqu’elle constitue la seule porte de sortie. On songe notamment à la prise en compte de la fraude en droit du cautionnement, lorsque la caution fait sciemment rédiger par un tiers la mention manuscrite exigée avant 2022 pour échapper ensuite à son engagement12. Les banques ne manqueront pas de soutenir que l’emprunteur qui se présente comme loueur en meublé non professionnel, en taisant ses autres acquisitions, commet une fraude. Mais la dissimulation, que plusieurs cours d’appel jugeaient suffisante pour rendre la soumission équivoque, n’est pas nécessairement une fraude. La fraude suppose une manœuvre destinée à surprendre le prêteur ; une déclaration inexacte, que la banque était « en mesure » de vérifier, ne devrait pas suffire. À défaut, la règle de l’arrêt serait vidée de sa substance.
En somme, les établissements bancaires gagneront à se montrer fort prudents. Toute offre de prêt professionnel qui, par commodité ou par l’effet d’un modèle unique, vise les articles du Code de la consommation expose le prêteur à l’ensemble du régime visé, déchéance du droit aux intérêts comprise13. Une revue des modèles d’offres s’impose, et avec elle la stipulation, lorsque telle est la volonté du prêteur, d’une clause excluant expressément l’application de ces dispositions.
Quant au civiliste, il ne pourra que constater, avec force regrets, la balkanisation du droit commun.
À retenir
- Les parties peuvent soumettre volontairement au Code de la consommation un prêt qui n’en relève pas, par une manifestation de volonté claire et dépourvue d’équivoque.
- Cette volonté résulte de la seule référence expresse aux dispositions du Code de la consommation dans l’offre émise par la banque et acceptée par l’emprunteur, la banque étant en mesure de s’assurer de la finalité du prêt (Cass. civ. 1re, 7 oct. 2026, n° 25-11.954, FS-B).
- Seule la fraude permet au prêteur d’échapper au régime qu’il a visé, y compris à la déchéance du droit aux intérêts.
Notes
- V. not. S. Tisseyre, « La concurrence exogène », et L. Vitale, « La concurrence endogène », in Réforme du droit des obligations : on s’était dit rendez-vous dans dix ans, L. Thibierge (dir.), RDC 2026, n° 3, p. 226 et s. ↩
- Cass. com., 13 mai 2026, n° 24-17.137, FS-B ; L. Thibierge, « Requiem pour un contrat d’adhésion », thibierge.law, 14 mai 2026 ; du même auteur, « Après le requiem, l’oraison funèbre », thibierge.law, 23 septembre 2026, à propos de Cass. com., 23 septembre 2026, n° 24-20.775, FS-B. ↩
- Cass. civ. 1re, 1er juin 1999, n° 97-13.779, Bull. civ. I, n° 188 ; Contrats, conc. consom. 1999, comm. 168, note G. Raymond ; Cass. civ. 1re, 9 mars 2022, n° 20-20.390, F-P+B, D. 2022, p. 508 ; C. Hélaine, « De la soumission volontaire aux règles du droit de la consommation », Dalloz actualité, 28 mars 2022. ↩
- J.-B. Seube, « L’electio juris en droit interne ou la soumission volontaire par les parties à un droit protecteur », in Liber amicorum Jean Calais-Auloy, Dalloz, 2003, p. 1009 ; D. Bureau, « L’extension conventionnelle d’un statut impératif. Contribution du droit international privé à la théorie du contrat », in Mélanges en l’honneur de Philippe Malaurie, Defrénois, 2005, p. 125 ; adde H. Barbier, « L’indisponibilité de la qualité de consommateur ou de professionnel des parties à un contrat », RTD civ. 2016, p. 354. ↩
- Cass. civ. 1re, 23 janvier 2019, n° 17-23.919, 17-23.920, 17-23.921 et 17-23.922 ; Cass. civ. 1re, 19 janvier 2022, n° 20-14.241. ↩
- L. Thibierge, « Des limites de la soumission au droit de la consommation », La Grande Bibliothèque du Droit, à propos de Cass. civ. 1re, 9 mars 2022, n° 20-20.390. ↩
- Cass. civ. 1re, 18 décembre 2024, n° 23-15.688, F-D ; RD bancaire et fin. 2025, comm. 7, obs. N. Mathey ; dans le même sens, déjà, Cass. civ. 1re, 4 avril 2006, n° 04-15.813. ↩
- Cass. civ. 1re, 7 mai 2025, n° 23-13.923, FS-B, D. 2025, p. 884 ; J. Bruttin, « Soumission volontaire au code de la consommation d’un contrat de crédit immobilier destiné à un investissement locatif : champ d’application, effets et limites », RDI 2025, p. 303 ; du même auteur, « Varia Apollonia », RDI 2025, p. 566 ; A. Gouëzel, « L’établissement de crédit est responsable de plein droit du fait des démarcheurs auxquels il a donné mandat », Gaz. Pal. 9 sept. 2025, GPL481k3 ; J. Lasserre Capdeville, « Responsabilité de plein droit du banquier du fait des démarcheurs et précisions sur le droit applicable au crédit immobilier », RLDC n° 243, janv. 2026. ↩
- Pour le refus, v. not. CA Paris, 27 mars 2025, n° 24/13637 ; CA Bordeaux, 4 avril 2025, n° 24/04737 ; CA Bourges, 20 février 2026, n° 25/00151 ; CA Montpellier, 17 février 2026, n° 25/03148. Pour l’admission, CA Lyon, 28 août 2025, n° 22/06023 ; CA Rennes, 17 février 2026, n° 25/01755. Décisions recensées par le rapport de la conseillère rapporteure. ↩
- Cass. civ. 1re, 7 octobre 2026, n° 25-11.954, FS-B, ECLI:FR:CCASS:2026:C100581 ; rapport de Mme Robin-Raschel, conseillère référendaire, et avis de Mme Cazaux-Charles, avocate générale, publiés sur le site de la Cour de cassation. Renvoi devant la cour d’appel de Montpellier. ↩
- Avis de l’avocate générale, p. 12-13. ↩
- Cass. com., 5 mai 2021, n° 19-21.468 ; Cass. com., 25 janvier 2023, n° 21-11.145 ; Cass. com., 6 mai 2026, n° 25-14.501 : la fraude commise par la caution dans la rédaction des mentions manuscrites lui interdit de se prévaloir de leur irrégularité (fraus omnia corrumpit). ↩
- V. cependant Cass. civ. 1re, 3 novembre 2016, n° 15-23.405 : la soumission volontaire n’emporte pas la prescription biennale de l’article L. 218-2 du Code de la consommation (anciennement L. 137-2), réservée au consommateur. ↩