Note sous Cass. com., 18 novembre 2026, n° 25-15.463, FS-B
L’acheteur qui obtient la résolution de la vente peut-il, par l’action directe, réclamer le prix à l’assureur de responsabilité de son vendeur ? La chambre commerciale répond par la négative, dans un arrêt de section promis au Bulletin1.
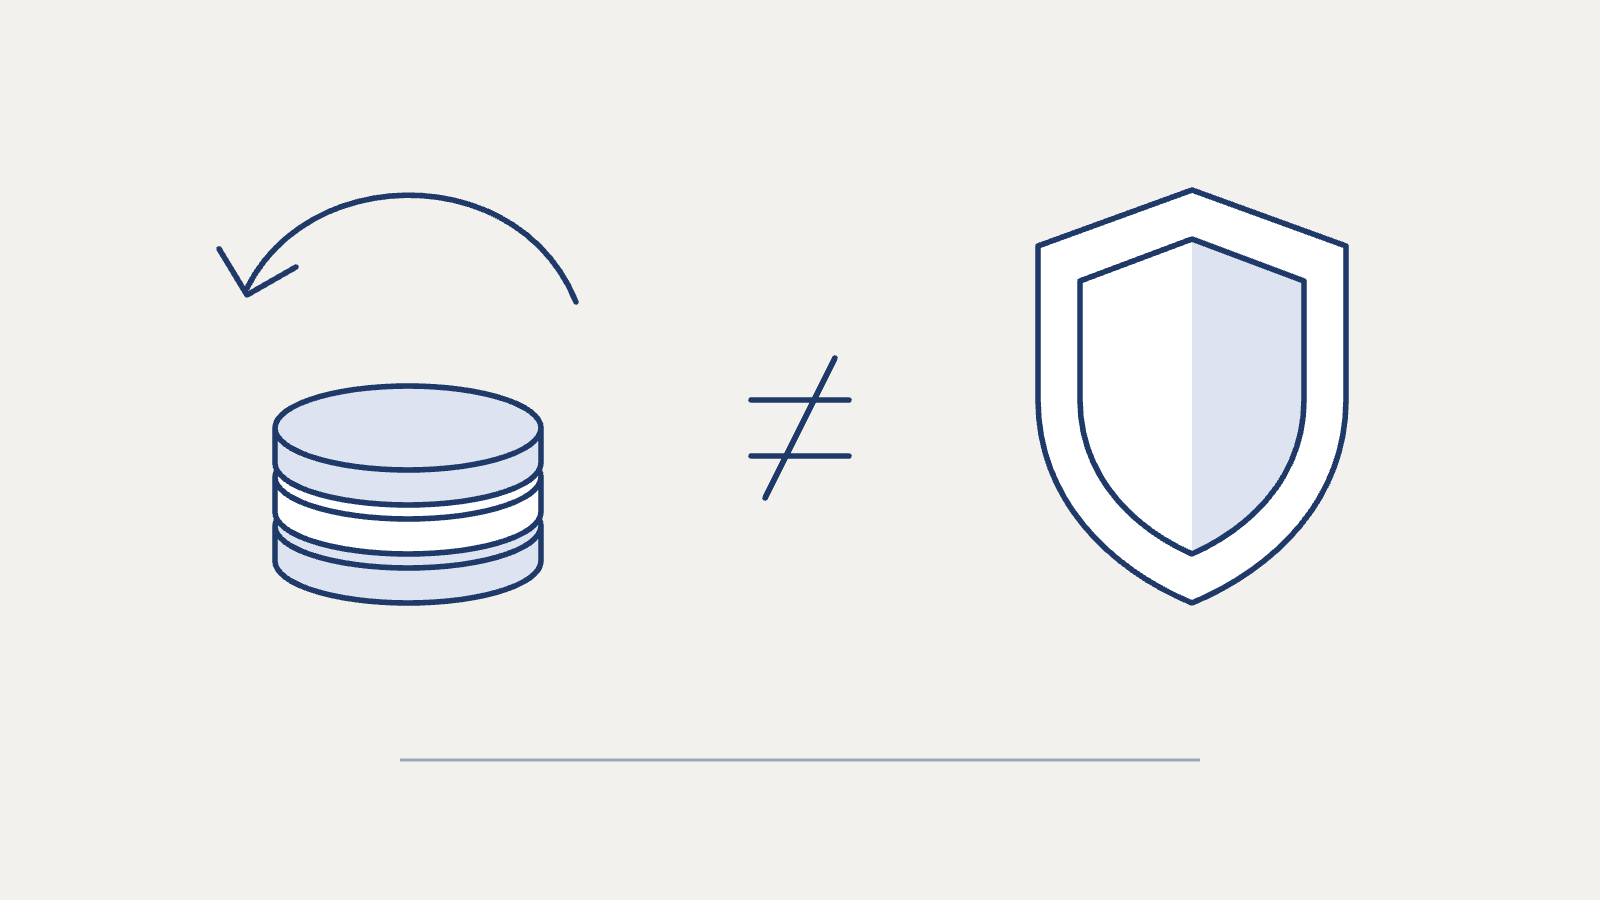
Comme nous l’écrivions il y a quatre ans, à propos d’un notaire, « restituer n’est pas réparer »2.
Les faits
Une société acquiert des semi-bennes, les unes directement, les autres par crédit-bail avant de les racheter au crédit-bailleur. Les véhicules se révèlent atteints d’un vice originel. Selon l’expertise judiciaire, leur châssis était mal conçu ; au bennage, il se tordait jusqu’à faire céder le vérin de levage. Trois semi-bennes ont ainsi été accidentées3.
L’acquéreur assigne le vendeur et le fabricant en résolution des ventes, sur le fondement de la garantie des vices cachés (action rédhibitoire, articles 1641 et 1644 du code civil), ainsi qu’en indemnisation de son préjudice (action indemnitaire, article 1645 du code civil). Leur assureur de responsabilité commun intervient à l’instance.
La cour d’appel de Chambéry prononce la résolution des ventes et condamne l’assureur, in solidum avec ses assurés, à restituer le prix, soit 216 350 euros hors taxes. Elle justifie cette condamnation par le fait que l’assureur ne dénie pas sa garantie au titre de la responsabilité pour vices cachés.
La cassation
Cette décision est cassée par la chambre commerciale, sous la présidence de Vincent Vigneau, au visa combiné des articles 1103 du code civil4 et L. 124-3 du code des assurances5.
La Cour juge que « la restitution du prix de vente à laquelle est condamné le vendeur à la suite de la résolution du contrat de vente n’étant pas un préjudice indemnisable, l’acheteur ne peut agir directement contre l’assureur de responsabilité du vendeur en restitution de ce prix ».
Autrement dit, l’assureur de responsabilité ne doit que ce que son assuré doit à titre de réparation. Or, la restitution du prix n’est pas une réparation due à l’acquéreur. Partant, l’assureur ne peut être attrait par la voie de l’action directe de l’article L. 124-3.
La formule, si elle n’est pas neuve, est juste.
La restitution « repose sur un principe objectif : le rétablissement d’un équilibre rompu entre les patrimoines »6. Elle ne vise pas à réparer un préjudice.
Comme l’a jugé en 2007 la première chambre civile, « les restitutions réciproques consécutives à l’annulation du contrat instrumenté ne constituent pas, en elles-mêmes, un préjudice indemnisable que le rédacteur d’actes peut être tenu de réparer »7.
La troisième chambre civile a appliqué la solution au notaire et à l’agent immobilier appelés en garantie par le vendeur8.
En matière d’assurance, la troisième chambre civile a approuvé en 1991 une cour d’appel d’avoir exclu de la garantie la restitution du prix, au motif que la police était « une assurance de responsabilité »9. Comme l’expliquait Hubert Groutel, le contrat d’assurance de responsabilité du vendeur « n’a rien à faire ici, car la restitution du prix n’est pas une dette de responsabilité. Il est donc inutile de stipuler une exclusion »10. L’idée se retrouve sous la plume de Jean Bigot : l’action rédhibitoire ou estimatoire « n’est pas une action en responsabilité civile » ; sa nature est différente11.
Les arrêts de 1991 et de 2020, tous deux inédits, allaient dans le même sens12, mais le premier raisonnait surtout sur l’enrichissement de l’assuré : la prestation de l’assureur ne pouvait le placer « dans une situation meilleure que si le sinistre ne s’était pas produit ». La chambre commerciale elle-même avait statué en ce sens, par un arrêt inédit de 2019 : la restitution du prix « ne constitue pas un préjudice indemnisable, ce dont il résulte qu’elle ne constitue pas un dommage au sens du contrat d’assurance »13.
Ces précédents ne tranchaient pourtant pas exactement la question. Le rapport de la conseillère référendaire le relève : dans l’arrêt de 2020, la situation n’était « pas exactement transposable », l’assuré, constructeur du bateau, n’étant pas tenu de restituer le prix d’une vente à laquelle il n’était pas partie ; quant aux arrêts statuant sur des clauses d’exclusion de garantie, ils ne jugeaient pas « sur le principe, si la restitution du prix dont est redevable l’assuré constitue un dommage »14. L’avocat général n’en concluait pas moins qu’il est « difficile de considérer qu’un assureur de responsabilité puisse, par nature être tenu à restitution du prix »15.
Dans l’arrêt du 18 novembre 2026, promis aux honneurs du Bulletin, la chambre commerciale raisonne sur un autre plan. Elle applique la règle à l’assureur du vendeur lui-même et la place sur le terrain de l’action directe de l’article L. 124-3 du code des assurances. Le rapport proposait une formation restreinte16. L’affaire a pourtant été jugée en formation de section. Ce n’est toutefois pas la question de l’assureur qui a justifié ce renvoi, mais l’autre moyen, soulevé par l’acquéreur dans son pourvoi incident : qui supporte les frais de restitution de la chose lorsque la vente est résolue pour des vices que le vendeur connaissait ? La cour d’appel avait refusé de condamner le vendeur et le fabricant à venir reprendre les semi-bennes à leurs frais, au motif que l’obligation du vendeur se limitait à restituer le prix. Elle est censurée au visa des articles 1641, 1644 et 1645 du code civil : « si le vendeur connaissait les vices cachés de la chose, la restitution de celle-ci se fait à ses frais » (point 14). La Cour rattache ainsi la charge de ces frais à l’article 1645, c’est-à-dire à la connaissance du vice par le vendeur, et non au seul mécanisme des restitutions. Quant à la publication, l’avocat général estimait que la décision, « qui tranche une difficulté singulière, mérite […] une publication »17. C’est chose faite.
Le changement de perspective
Jusqu’ici, la jurisprudence raisonnait du point de vue du vendeur condamné à rendre le prix. Par le jeu des restitutions, notre vendeur ne perd rien : il rend le prix et reprend la chose. Il peut même se voir octroyer une indemnité d’occupation ou de jouissance18. Comme l’écrit Olivier Deshayes, la restitution est « un mécanisme objectif de rétro transfert »19 : le jeu est à somme nulle. Notre vendeur ne subit donc aucun préjudice dont il puisse demander garantie à son assureur.
Ici, la perspective est modifiée. La Cour se place du côté de l’acquéreur.
Ce n’est pas un simple effet-miroir, consistant à regarder les choses du côté du créancier ou du débiteur de l’obligation de restitution.
En effet, alors que le vendeur se prétend – à tort – victime d’un préjudice dont il demande la garantie à l’assureur, l’acheteur n’est en aucune façon la victime d’un dommage dont il demanderait réparation. Il est simplement créancier d’une restitution.
C’est ce qui explique la solution. L’article L. 124-3 du code des assurances, visé par la Cour (alors que le pourvoi évoquait un autre texte), réserve l’action directe au « tiers lésé », contre l’assureur de « la personne responsable », pour les « conséquences pécuniaires du fait dommageable ayant entraîné la responsabilité de l’assuré ».
Or, notre acquéreur n’est pas un « tiers lésé ». Il rend la chose et se voit restituer le prix.
La dette de restitution ne naît pas d’un fait dommageable, mais, plus objectivement, de l’anéantissement du contrat20.
De même, le vendeur n’est pas « la personne responsable ». Peu importe ce qui a causé l’anéantissement du contrat : erreur spontanée de l’acquéreur, dol du vendeur, inexécution de l’obligation de payer le prix ou encore vice caché.
Pour le prix, l’action directe ne saurait donc exister : il n’y a ni fait dommageable, ni responsabilité, ni personne responsable, ni tiers lésé.
La censure était dès lors inévitable.
Il est à cet égard indifférent que l’assureur ne dénie pas sa garantie. La garantie de l’assureur couvre la dette de responsabilité de l’assuré (ici, les dommages et intérêts à verser au titre de l’action indemnitaire). Elle ne couvre pas la restitution du prix, sauf si les parties ont stipulé une garantie couvrant « en outre, pour le cas de résolution de la vente pour vice caché, la restitution du prix »21.
Pour reprendre les mots d’Éric Savaux, « Rendre, c’est rendre ; indemniser c’est indemniser, et il faut éviter le mélange des genres »22.
À retenir
- La restitution du prix après résolution de la vente n’est pas une dette de responsabilité : l’assureur de responsabilité du vendeur n’en répond pas, même s’il ne conteste pas sa garantie.
- L’action directe de l’article L. 124-3 du code des assurances suppose un tiers lésé et un responsable ; pour le prix, l’acheteur n’est que le créancier d’une restitution.
Notes
- Cass. com., 18 novembre 2026, n° 25-15.463, publié au Bulletin, courdecassation.fr. ↩
- L. Thibierge, « Restituer n’est pas réparer », note sous Cass. civ. 3e, 12 octobre 2022, n° 20-22.911, Lexbase Hebdo, édition privée, n° 924, 17 novembre 2022. La formule avait déjà servi : M. Mekki, « Responsabilité du notaire : restituer n’est pas réparer », Gaz. Pal. 19 janvier 2016, n° 3, p. 39. V. déjà C. Guelfucci-Thibierge, Nullité, restitutions et responsabilité, préf. J. Ghestin, LGDJ, 1992. ↩
- CA Chambéry, 20 février 2025, n° 23/00244, courdecassation.fr. ↩
- C. civ., art. 1103, Légifrance. ↩
- C. assur., art. L. 124-3, Légifrance. ↩
- M. Mekki, « Responsabilité du notaire : restituer n’est pas réparer », préc. ↩
- Cass. civ. 1re, 27 février 2007, n° 05-21.677, publié au Bulletin, Légifrance. ↩
- Cass. civ. 3e, 3 mai 2018, n° 17-11.132, publié au Bulletin, Légifrance. ↩
- Cass. civ. 3e, 5 juin 1991, n° 89-21.392, inédit, Légifrance. ↩
- H. Groutel, « Le silence est d’or. À propos de l’exclusion par l’assurance de la restitution du prix à la suite de la résolution d’une vente », Resp. civ. et assur. 1991, chron. n° 24, cité par G. Courtieu, JCl. Responsabilité civile et Assurances, fasc. 581-40, § 13. ↩
- J. Bigot, note RGAT 1992, p. 362, cité par G. Courtieu, fasc. préc., § 13. ↩
- Cass. civ. 3e, 5 juin 1991, préc. ; Cass. civ. 2e, 25 juin 2020, n° 17-24.189, inédit, Légifrance ; Resp. civ. et assur. 2020, comm. 174, note H. Groutel ; Lexbase Droit privé, n° 830, 2 juillet 2020, obs. M. Rouanne ; DMF 2021, n° 834, p. 329, obs. P.-Y. Nicolas. ↩
- Cass. com., 3 avril 2019, n° 17-18.545, inédit, Légifrance. ↩
- M. Buquant, rapport sur le pourvoi n° 25-15.463, 4 mai 2026, p. 10 et 11, Judilibre. ↩
- G. de Monteynard, avis sur le pourvoi n° 25-15.463, p. 1, Judilibre. ↩
- M. Buquant, rapport préc., p. 2. ↩
- G. de Monteynard, avis préc., p. 2. ↩
- C. civ., art. 1352-3, al. 1er : « La restitution inclut les fruits et la valeur de la jouissance que la chose a procurée », Légifrance ; Cass. civ. 3e, 9 avril 2026, n° 24-17.405, inédit (vente annulée pour dol de la venderesse), Légifrance ; L. Thibierge, « Nullité, moralité, restitutions », RDC 2026, n° 3, p. 47. ↩
- O. Deshayes, « Réduction du prix et préjudice réparable », note sous Cass. civ. 3e, 14 décembre 2017, n° 16-24.170, RDC 2018, n° 1, RDC114z5, I. ↩
- C. civ., art. 1229, Légifrance. ↩
- Cass. civ. 1re, 15 décembre 1999, n° 97-15.494, inédit, Légifrance. ↩
- É. Savaux, obs. sous Cass. civ. 3e, 1er février 2006, n° 05-10.845, Defrénois 30 avril 2006, p. 651, cité par O. Deshayes, préc. ↩